一份停牌十天后败露的重组预案,将雪天盐业(600929.SH)推到了老本商场的聚光灯下。公司地点以刊行股份及支付现款的形式收购锂电板负极材料企业河北坤天新能源股份有限公司(以下简称“河北坤天”)100%股权,交游对方多达54名。
但是预案败露仅两天,公司便迫切发布改良公告,补充败露标的公司董事、第二大股东刘格军早在本年3月就因涉嫌内幕交游被证监会立案访问。
一边是传统主业贯穿三年承压,一边是百亿估值的跨界并购突遭“不测”。
9月12日的重组预案中,刘格军的名字出当今“本次交游联系方所作出的关键答应”中。他答应的内容与其他交游对方相差无几:最近五年未受过行政处罚、刑事处罚好像触及与经济纠纷联系的要紧民事诉讼好像仲裁;不存在因涉嫌造孽正被法律讲授机关立案捕快或涉嫌罪人非法正被中国证监会立案访问的情形。
但是两天后,9月14日雪天盐业发布改良公告。对刘格军的描画添加了一段讲授:“本东说念主因个东说念主涉嫌内幕交游,于2026年3月20日被中国证券监督科罚委员会立案访问。该访问事项系针对本东说念主个东说念主交游其他公司股票步履,不触及雪天盐业的股票交游,亦与本次交游无关。限度本答应函出具之日,该立案访问仍在进行中,尚未变成明确论断见地。”
9月14日,雪天盐业股票涨停开盘,但开盘仅5分钟后涨停板即被炸开缺口,大王人资金赢利了结,今日涨幅回落至5.13%。9月15日股价低开低走络续探底,开盘数分钟便杀至跌停,跌幅9.92%,限度收盘,跌停价上仍有大王人卖单列队
从时辰线看,立案发生在3月20日,重组预案签署在9月,为何第一份预案中未说起此事?雪天盐业公告中未对此作念出讲授。
界面新闻致电上市公司,联系处当事人说念主员默示,“这个事项不是公开信息”,该东说念主员讲授称,证监会网站并莫得败露此立案访问的情况,且对方在作念答应时也莫得说起此事,“目下访问还在进行中,尚莫得论断”。至于刘格军的内幕交游触及到哪家上市公司,以相配还持有哪些上市公司股票,该处当事人说念主员默示“并不知道”。
新增不细目性:“法律阻碍”与“有策画颐养”
雪天盐业原地点通过刊行股份及支付现款的形式购买宋志涛、刘格军等54名交游对方所有持有的河北坤天100%股份,同期向包括湖南盐业集团有限公司在内的不卓著35名适当要求的特定投资者刊行股份召募配套资金。拟定的刊行价4.7元/股。
河北坤天成立于2018年5月,是一家集负极先行者体闹翻、造粒、整形、纯化、制品等工序于一体的锂离子电板负极材料企业,现领有河北、四川、云南三大一体化坐褥基地,居品主要应用于汽车能源电板、储能电板和销耗类电板。
从股东结构来看,刘格军手合手9.7738%的股份,为第二大当然东说念主股东,仅次于骨子限度东说念主宋志涛的20.4%。因此,在发生了前述的“不测”后,交游的不细目性也增多了。
雪天盐业在新版预案中的第六项风险中,就新增请示:“本次交游存在有策画颐养的风险”中,也明确默示“若上述立案访问事项最终被中国证监会作出行政处罚决定、被法律讲授机关照章追究责罚,好像经监管机构认定、中介机构核查觉得该事项将对本次交游产生要紧不利影响、组成本次交游推动的法律阻碍,本次交游有策画存在后续颐养的可能性”。
上述上市公司处当事人说念主员默示,公司目下也在恭候音信,唯有(立案访问)效果细目了才知说念具体影响。联系的评估劳动还在推动中,之前只完成了初步(劳动),“公司还没初始认果真尽调”。
界面新闻防备到,河北坤天有诸多回绝疏远的情况。
领先,标的盈利才“刚刚转正”。
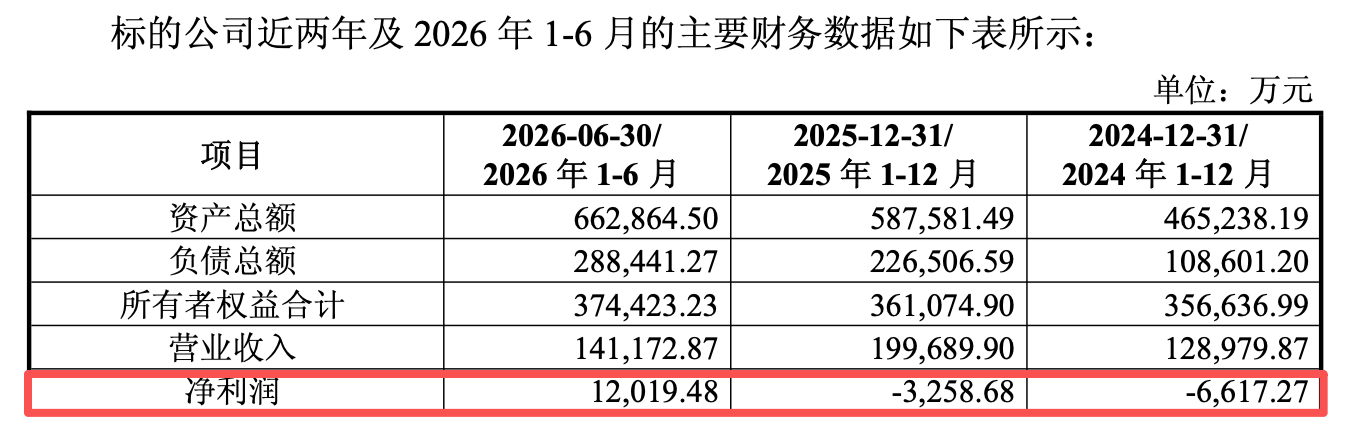
凭证公开信息,河北坤天2024年净亏蚀6617.27万元,2025年络续亏蚀3259.68万元,2026年上半年扭亏至盈利1.2亿元,半年盈利不仅障翳了前两年亏蚀总和,致使卓著了雪天盐业同期的归母净利润(7918.13万元)。
着手:公告
雪天盐业在预案中对标的盈利给出的讲授是2024年至2025年的亏蚀,是受到“行业产能膨胀、商场供需变化、居品价钱下行以及高成本库存消化等成分影响”,而2026年又因“居品价钱变化、库存消化及产能哄骗率变化”而盈利。诠释行业出现了周期性设立,但这一趟暖的延续性有待不雅察。
其次,高欠债率与产能膨胀的“资金饥渴”。
限度2026年6月末,河北坤天的钞票总数从2024年末的46.52亿元增至66.29亿元,欠债总数从10.86亿元飙升至28.84亿元,钞票欠债率从23.34%快速攀升至43.51%。欠债的快速增长与产能膨胀密切联系。界面新闻防备到,标的公司目下产能界限照旧位居国内负极材料行业前哨,筹备异日总产能扩产至不低于50万吨,拟结束百亿级产业产值。
产能膨胀需要延续的资金参预。虽说雪天盐业自己2026年上半年筹备行径现款流净额为2.54亿元,本次交游配套召募资金中包含“标的公司名堂建设”用途,但要赈济标的公司后续万吨级的产能建设,资金压力只怕不小。
雪天盐业在公告中也明确默示,当今“锂离子电板负极材料行业举座处于竞争较为充分的状态”。在此配景下,不排斥行业内企业“通过扩大产能、缩短居品售价等形式争取订单”,导致商场竞争进一步加重。
再次,“蛇吞象”的体量倒挂,商誉减值的担忧。
停牌前雪天盐业总市值约99亿元,而河北坤天在2026胡润群众独角兽榜单中的第三方估值为129.22亿元,标的估值卓著上市公司市值约30%。
雪天盐业在预案中默示,“本次交游变成的商誉不作摊销处理,但需要在异日每年年终进行减值测试”,同期也明确请示商誉减值风险:如果标的公司异日筹备景色未达预期,商誉将濒临减值,从而对上市公司事迹产生不利影响。
骨子上,雪天盐业自己已有商誉职责。限度2026年6月末,公司商誉账面价值约1.21亿元,主要来自九二盐业、湘渝盐化等历史收购。商誉并非如事迹答应那样有明确的抵偿机制,雪天盐业后续会奈何把控这方面的风险,还有待不雅察上市公司科罚层的明智。
传统主业三年承压下的求变
抛开内幕交游这个“插曲”,雪天盐业为什么要在此时推动这笔跨界收购,才是意会整件事的发轫。
雪天盐业的主业是盐及盐化工,主要居品为食盐、工业盐、日化用盐、饲料盐、芒硝、烧碱、纯碱、氯化铵、液氯、双氧水等,总产能卓著800万吨/年。2026年上半年,公司买卖收入26.58亿元,同比下跌2.89%;归母净利润7918.13万元,同比下跌9.23%。
这一下滑是趋势的延续,2023年至2025年的雪天盐业:
买卖收入同比变动率分手为-2.77%、-13.9%、-9.96%;净利润同比变动率分手为-7.86%、-57.23%、-74.59%;扣非净利润同比变动率分手为-17.87%、-63.97%、-99.25%。公司主买卖务已贯穿承压了三年。公司在依期阐扬中曾默示,事迹的变化主淌若“受商场供求关系影响,公司纯碱、工业盐等主要居品价钱不同过程下跌所致”。
在这个配景下,雪天盐业的聘任是向新能源材料界限延迟。
2022年11月,雪天盐业就通过增资形式投资好意思特新材并持股20%,2025年12月增持好意思特新材41%股权,并完成控股并表。公司通过收购好意思特新材,生效切入到了锂电板正极材料赛说念,而此番剑指河北坤天,恰是为了补上了负极材料这一环。
雪天盐业是省属国有企业体系内新能源材料界限关键上市平台(控股股东湖南盐业集团为省属国有企业)。有业内东说念主士指出,湖南在新能源电板正极材料界限已变成显耀上风,但负极材料仍是产业链短板。由此看,雪天盐业的收购恰是在补短。
刘格军的内幕交游访问会增多审核圭臬的不细目性开云「中国」Kaiyun官网登录入口,但评判这笔重组成败的,应是河北坤天能否在负极材料行业的竞争中延续保持盈利,以及雪天盐业公告中所提的“整合”与“协同”能否获胜落地。